
در یک هلدینگ با ۱۲ شرکت زیرمجموعه، معمولاً کمبود گزارش وجود ندارد؛ مسئله، فراوانی گزارشهایی است که با تعریفها، زمانها و قالبهای متفاوت تولید میشوند. یک شرکت فروش را هنگام صدور فاکتور ثبت میکند، شرکت دیگر هنگام وصول؛ یک شرکت سود عملیاتی را پیش از هزینههای ستادی گزارش میدهد و شرکت دیگر پس از تخصیص هزینهها. در نتیجه اعداد کنار هم قرار میگیرند، اما لزوماً قابل مقایسه نیستند.
مدیرعامل گروه ممکن است برای یک سؤال ساده—کدام شرکت از برنامه عقب است و چرا؟—به چند فایل اکسل، گزارش مالی، ارائه مدیریتی و توضیح شفاهی مدیران وابسته شود. تا زمانی که دادهها جمع شوند، بخشی از فرصت تصمیمگیری از دست رفته است. همچنین جلسه راهبری به جای تحلیل علت و تصمیم، صرف تطبیق اعداد و دفاع از گزارشها میشود.
نمای واحد از عملکرد به معنای قراردادن همه اطلاعات در یک صفحه نیست. این نما یک نظام مشترک است که نشان میدهد هر شاخص دقیقاً چه معنایی دارد، از کدام منبع میآید، چه کسی آن را تأیید میکند، در چه سطحی تجمیع میشود و چه انحرافی باید به هشدار، مصوبه و اقدام تبدیل شود.
در ادامه، چارچوبی عملی برای طراحی داشبورد راهبری هلدینگ ارائه میشود؛ چارچوبی که هم مقایسه ۱۲ شرکت را ممکن میکند و هم تفاوت مدل کسبوکار، اندازه و مرحله بلوغ آنها را نادیده نمیگیرد.
هدف، دامنه و خروجی مورد انتظار از داشبورد هلدینگ
نقطه شروع، تعریف تصمیمهایی است که داشبورد باید پشتیبانی کند. آیا هیئتمدیره گروه میخواهد تخصیص سرمایه را بازنگری کند؟ آیا مدیرعامل باید انحراف بودجه، نقدینگی و ریسک عملیاتی را ببیند؟ آیا مدیر سرمایهگذاری به مقایسه بازده شرکتها نیاز دارد؟ اگر تصمیم روشن نباشد، داشبورد به مجموعهای از نمودارهای جذاب اما کماثر تبدیل میشود.
برای هلدینگ ۱۲ شرکتی بهتر است دامنه اولیه محدود به چند سؤال کلیدی باشد: وضعیت تحقق برنامه گروه چیست؟ کدام شرکت انحراف معنادار دارد؟ علت انحراف چیست؟ چه اقدامی تصویب شده و مسئول و مهلت آن کدام است؟ پاسخ این پرسشها باید از سطح گروه تا شرکت و سپس تا علت قابل پیگیری باشد.
خروجی مورد انتظار فقط فایل داشبورد نیست و باید حداقل این اجزا را دربر گیرد:
• نقشه تصمیم شامل کاربران، جلسات و سؤالهای مدیریتی؛
• فرهنگنامه KPI با تعریف، فرمول، واحد، تناوب، منبع و مالک؛
• مدل داده و قواعد کنترل کیفیت، تجمیع و بهروزرسانی؛
• نماهای گروه، سبد، شرکت و جزئیات تحلیلی؛
• آستانه هشدار و گردش کار بررسی انحراف؛
• سازوکار اتصال هر هشدار به تصمیم، مصوبه، اقدام و مهلت؛
• تقویم انتشار، بازبینی و اصلاح شاخصها.
بنابراین معیار موفقیت، «نمایش ۱۲ شرکت در یک صفحه» نیست؛ معیار موفقیت این است که مدیران درباره یک نسخه معتبر از واقعیت صحبت کنند و بتوانند از مشاهده انحراف به تصمیم و پیگیری برسند.
پیشنیازها، ذینفعان و شواهد لازم
داشبورد هلدینگ پروژه اختصاصی واحد BI نیست. واحد BI میتواند داده را مدل و تصویر کند، اما نمیتواند به تنهایی درباره تعریف سود، مبنای فروش، وزن شرکتها یا حدود محرمانگی تصمیم بگیرد. این تصمیمها به حاکمیت مشترک نیاز دارند.
ذینفعان اصلی عبارتاند از مدیرعامل یا معاون راهبری گروه، مدیر سرمایهگذاری، مالی گروه، برنامهریزی و عملکرد، مدیر BI یا فناوری اطلاعات، دبیرخانه جلسات و نمایندگان پاسخگوی شرکتهای تابعه. هر شرکت باید یک مالک کسبوکاری شاخص و یک متولی داده معرفی کند؛ اولی معنای عدد را تأیید میکند و دومی کیفیت و ارسال بهموقع آن را بر عهده دارد.
پیش از طراحی، نمونه گزارشهای فعلی، صورتهای مالی، بودجه، برنامه عملیاتی، ساختار شرکتها، فهرست سامانهها، تقویم بستن حسابها، مصوبات مرتبط و سابقه اختلاف اعداد جمعآوری میشود. هدف این مرحله کشف این است که امروز هر تصمیم با چه دادهای و با چه میزان تأخیر گرفته میشود.
چهار پیشنیاز اهمیت ویژه دارند:
• حامی ارشد: برای حل اختلاف تعریفها و الزام شرکتها به تقویم مشترک؛
• مدل راهبری: تعیین اینکه گروه کجا استاندارد میکند و شرکت کجا اختیار دارد؛
• شناسه و داده مرجع: کد مشترک شرکت، دوره، ارز، محصول، پروژه و سناریو؛
• خط مبنا: ثبت زمان تهیه گزارش، نرخ مغایرت، پوشش داده و کاربرد فعلی گزارشها.
اگر برخی شرکتها ERP دارند و برخی با اکسل کار میکنند، پروژه نباید متوقف شود. معماری ورود داده میتواند مرحلهای باشد، اما تعریف شاخص و کنترل کیفیت باید از ابتدا مشترک باشد. فناوریهای متفاوت قابل مدیریتاند؛ معناهای متفاوت و بدون مالک خیر.
تعریف KPIهای گروه و شرکتها
یکی از رایجترین خطاها، تحمیل یک فهرست یکسان از شاخصها به تمام شرکتهاست. هلدینگ به یک هسته مشترک KPI نیاز دارد، اما شرکت تولیدی، خدماتی و فناوری منطق عملکرد یکسانی ندارند. طراحی مناسب از سه لایه استفاده میکند: شاخصهای سطح گروه، شاخصهای مشترک قابل مقایسه و شاخصهای اختصاصی هر کسبوکار.
شاخصهای سطح گروه برای تصمیمهایی مانند رشد درآمد تلفیقی، نقدینگی، بازده سرمایه، تمرکز ریسک و تحقق راهبرد استفاده میشوند. شاخصهای مشترک—مانند انحراف بودجه، حاشیه سود، وصول مطالبات یا پیشرفت برنامه—با قواعد یکسان میان شرکتها مقایسه میشوند. شاخصهای اختصاصی نیز موتور واقعی هر شرکت را نشان میدهند؛ برای مثال ظرفیت تولید، نرخ نگهداشت مشتری یا درآمد تکرارشونده.
هر KPI باید شناسنامه داشته باشد. عبارتی مانند «رشد فروش» کافی نیست. باید مشخص شود فروش ناخالص است یا خالص، دوره مقایسه چیست، تعدیل تورم یا ارز چگونه انجام میشود، داده از کدام سامانه میآید، چه کسی آن را تأیید میکند و چه زمانی نهایی محسوب میشود.
جزء شناسنامه KPI | پرسش ضروری | نمونه |
تعریف و هدف | این شاخص چه تصمیمی را پشتیبانی میکند؟ | پایش توان تبدیل فروش به وجه نقد |
فرمول و واحد | صورت، مخرج، واحد و علامت چگونهاند؟ | مطالبات سررسیدگذشته ÷ کل مطالبات، درصد |
دامنه و سطح | برای گروه، همه شرکتها یا یک صنعت است؟ | مشترک میان ۱۲ شرکت |
منبع و تناوب | داده از کجا و در چه تاریخی میآید؟ | ERP مالی، ماهانه تا روز پنجم |
مالک و تأییدکننده | چه کسی معنا و عدد را پاسخ میدهد؟ | مدیر مالی شرکت و مالی گروه |
هدف و آستانه | سبز، هشدار و بحرانی چگونه تعیین میشود؟ | هدف ≤ ۱۲٪؛ بحرانی > ۲۰٪ |
تعداد شاخصها باید محدود باشد. برای نمای مدیرعامل گروه، ۱۵ تا ۲۰ شاخص راهبردی معمولاً از ۸۰ شاخص عملیاتی مفیدتر است. جزئیات میتوانند در لایههای پایینتر بمانند. هر شاخصی که تصمیم، مالک یا اقدام مرتبط ندارد، نامزد حذف یا انتقال به گزارش تخصصی است.
سطح تجمیع، مقایسه و هشدار
نمای واحد باید امکان حرکت از کل به جزء را فراهم کند. یک معماری چهارسطحی کاربردی است: نمای گروه برای سلامت کلی، نمای سبد یا صنعت برای شرکتهای همخانواده، نمای شرکت برای عملکرد در برابر هدف و نمای تحلیلی برای علت انحراف.
سطح نما | سؤال مدیریتی | محتوای پیشنهادی |
گروه | آیا گروه در مسیر برنامه و حدود ریسک است؟ | KPIهای تلفیقی، روند، هشدارهای کلیدی |
سبد یا صنعت | کدام خوشه عملکرد بهتر یا ریسک بیشتری دارد؟ | مقایسه همگروه و سهم در نتیجه کل |
شرکت | انحراف هر شرکت از هدف و سال قبل چیست؟ | کارت امتیاز، علت و توضیح مدیریت |
تحلیل | عامل اصلی انحراف کدام محصول، پروژه یا واحد است؟ | جزئیات کنترلشده و شواهد منبع |
تجمیع نیز قواعد روشن میخواهد. مبلغ فروش را میتوان جمع کرد، اما درصد رضایت یا حاشیه سود را نباید با میانگین ساده ۱۲ شرکت محاسبه کرد. وزن هر شرکت، اندازه جامعه، سهم درآمد و روش تلفیق باید متناسب با ماهیت شاخص تعیین شود. در شاخصهای ارزی نیز نرخ تبدیل و تاریخ مبنا باید واحد باشد.
برای مقایسه، رتبهبندی خام همیشه عادلانه نیست. شرکت تازهتأسیس را نباید فقط با شرکت بالغ سنجید. بهتر است عملکرد در سه قاب دیده شود: تحقق هدف مصوب همان شرکت، تغییر نسبت به دوره قبل و مقایسه با شرکتهای همگروه. این سه قاب هم مسئولیتپذیری ایجاد میکنند و هم تفاوت زمینه را نشان میدهند.
هشدار مدیریتی زمانی ارزش دارد که قاعده و مسیر رسیدگی داشته باشد. هشدار میتواند بر عبور از آستانه، افت متوالی، تأخیر داده یا تضاد میان دو شاخص بنا شود. هر هشدار باید شدت، مالک بررسی، مهلت پاسخ، توضیح علت و اقدام پیشنهادی داشته باشد؛ وگرنه صفحهای قرمز تولید میشود که به مرور عادی خواهد شد.
پیوند داشبورد با جلسه، مصوبه و اقدام
داشبورد به تنهایی عملکرد را بهبود نمیدهد. ارزش آن زمانی ایجاد میشود که وارد ریتم مدیریت هلدینگ شود. گزارش باید پیش از جلسه منتشر شود، انحرافهای اصلی مشخص باشند، مدیر شرکت فرصت ارائه توضیح و شواهد داشته باشد و جلسه روی تصمیمهای محدود و مهم متمرکز شود.
یک چرخه عملی میتواند چنین باشد: شرکتها تا روز پنجم داده را ثبت و تأیید میکنند؛ گروه تا روز هفتم کنترل کیفیت و تجمیع را انجام میدهد؛ بسته مدیریتی در روز هشتم منتشر میشود؛ جلسه روز دهم برگزار میشود و تصمیمها با مسئول، مهلت و معیار خاتمه ثبت میشوند. در جلسه بعد، داشبورد هم وضعیت KPI و هم وضعیت اقدام را نشان میدهد.
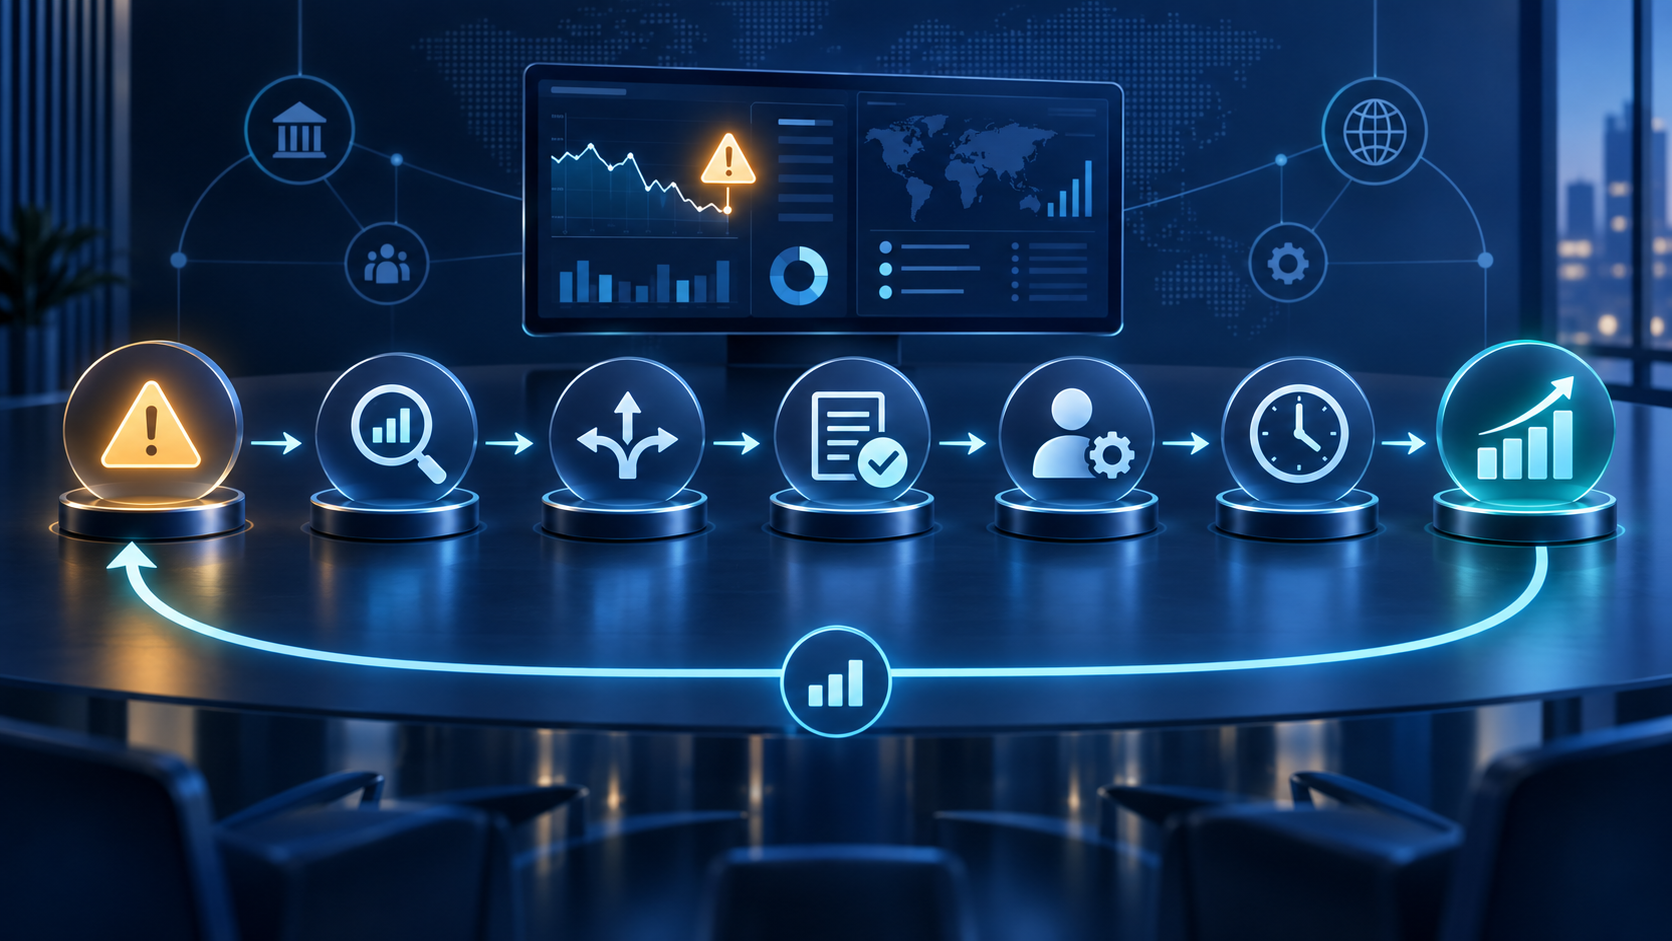
برای هر انحراف مهم، زنجیره زیر باید قابل رهگیری باشد: شاخص → هشدار → تحلیل علت → تصمیم → مصوبه → اقدام → مسئول → مهلت → مدرک انجام → اثر بر شاخص. این زنجیره فاصله میان «دیدن مسئله» و «مدیریت مسئله» را کم میکند.
دبیرخانه جلسات در این مدل فقط ثبتکننده صورتجلسه نیست. این واحد باید اطمینان دهد تصمیمها به اقدام قابل پیگیری تبدیل شدهاند، وضعیت آنها در جلسات بعدی دیده میشود و اقدام بستهشده شواهد معتبر دارد. اتصال داشبورد به مدیریت مصوبات، حافظه مدیریتی گروه را نیز تقویت میکند.
همه هشدارها نباید به هیئتمدیره بروند. قواعد ارجاع مشخص میکنند چه انحرافی در سطح شرکت حل میشود، چه موضوعی به کمیته تخصصی میرود و چه موردی نیازمند تصمیم سطح گروه است. این تفکیک از مداخله ستاد در جزئیات عملیات جلوگیری میکند.

ریسکهای اجرا، نقاط کنترل و معیارهای موفقیت
مهمترین ریسک، اختلاف معنا زیر ظاهر یکسان است. دو شرکت ممکن است عددی با عنوان مشابه ارسال کنند، اما مبنای محاسبه متفاوت باشد. ریسک دوم کیفیت داده است؛ ورود دستی، تأخیر، تغییر عدد پس از جلسه یا نبود ردپای تأیید اعتماد مدیران را کاهش میدهد.
ریسکهای دیگر شامل تعداد زیاد KPI، رتبهبندی بدون توجه به زمینه، بازی با شاخص، دسترسی بیش از حد به اطلاعات محرمانه، ساخت داشبورد پیش از تثبیت فرایند گزارش و وابستگی کامل به تیم فنی هستند.
ریسک | علامت هشدار | نقطه کنترل |
تعریف ناسازگار | بحث مکرر درباره اینکه عدد درست کدام است | تصویب فرهنگنامه KPI و نسخهبندی تعریفها |
کیفیت پایین داده | اصلاح دیرهنگام یا خانههای خالی | کنترل خودکار، تأیید مالک و امتیاز کیفیت |
انباشت شاخص | داشبورد شلوغ و بدون اولویت | ارتباط هر KPI با تصمیم و حذف شاخص کمکاربرد |
مقایسه ناعادلانه | مقاومت شرکتها در برابر رتبهبندی | گروهبندی همتا و مقایسه با هدف خود شرکت |
هشدار بدون اقدام | تکرار وضعیت قرمز در چند دوره | اتصال هشدار به مسئول، مهلت و ارجاع |
دسترسی نامتناسب | نمایش جزئیات محرمانه به کاربران غیرمرتبط | کنترل نقشمحور و ثبت تاریخچه دسترسی |
معیارهای موفقیت باید هم فنی و هم مدیریتی باشند: درصد داده دریافتشده در موعد، نرخ قبولی کنترل کیفیت، زمان آمادهسازی بسته مدیریتی، تعداد اختلافهای تعریف، میزان استفاده مدیران، درصد هشدارهای دارای اقدام، نرخ بستهشدن بهموقع مصوبات و کاهش زمان تصمیمگیری.
اگر داشبورد سریعتر شده اما جلسه همچنان بر سر اعتبار اعداد میگذرد، پروژه موفق نیست. اگر اعداد دقیقاند اما هیچ تصمیم یا اقدامی از آنها ایجاد نمیشود، باز هم نمای واحد به هدف نرسیده است.
فازبندی، تحویلیها و مسیر اقدام بعدی
برای هلدینگ ۱۲ شرکتی، اجرای مرحلهای ریسک را کاهش میدهد. بهتر است پایلوت با سه یا چهار شرکت نماینده انتخاب شود: یک شرکت بزرگ و بالغ، یک شرکت با کیفیت داده متوسط، یک شرکت با مدل کسبوکار متفاوت و در صورت نیاز یک شرکت تازهتأسیس. این ترکیب، قواعد مشترک را در شرایط واقعی آزمایش میکند.
فاز اول؛ کشف تصمیم و گزارش موجود
جلسات، گزارشها، کاربران و سؤالهای مدیریتی شناسایی میشوند. خروجی، نقشه تصمیم و فهرست اولیه KPIهاست.
فاز دوم؛ استاندارد KPI و حاکمیت داده
تعریفها، فرمولها، مالکان، منابع، تقویم، سطوح دسترسی و قواعد کیفیت تصویب میشوند. خروجی، فرهنگنامه و ماتریس مسئولیت است.
فاز سوم؛ مدل داده و پایلوت شرکتها
داده سه یا چهار شرکت وارد مدل مشترک میشود، کنترلها اجرا میشوند و اختلاف تعریف و منبع اصلاح میگردد.
فاز چهارم؛ طراحی نما و چرخه هشدار
نماهای گروه، سبد، شرکت و تحلیل ساخته میشوند و هشدارها به فرایند بررسی، جلسه و اقدام متصل میشوند.
فاز پنجم؛ توسعه به ۱۲ شرکت و تثبیت بهرهبرداری
الگوی پایلوت برای شرکتهای دیگر تکرار میشود، آموزش انجام میگیرد و SLA گزارشدهی، پشتیبانی و اصلاح تعریفها تثبیت میشود.
فاز | تحویلی کلیدی | معیار عبور |
کشف | نقشه تصمیم و گزارشهای موجود | سؤالهای مدیریتی و دامنه تأیید شدهاند |
استاندارد | فرهنگنامه KPI و RACI داده | تعریف، مالک و تقویم مشخص است |
پایلوت | مدل داده و کنترل کیفیت چند شرکت | اعداد با منبع و گزارش مصوب تطبیق دارند |
داشبورد | نماها، هشدارها و گردش رسیدگی | کاربر میتواند از انحراف به علت و اقدام برسد |
مقیاس | پوشش ۱۲ شرکت و مدل بهرهبرداری | انتشار منظم و مسئولیتها پایدار شدهاند |
پس از هر موج، بازخورد شرکتها و مدیران بررسی میشود. ممکن است برخی KPIها حذف، آستانهها اصلاح یا منبع داده جایگزین شود. این تغییرها باید نسخهبندی و تصویب شوند تا اعتماد به روند تاریخی حفظ شود.
گام بعدی: پس از طراحی نمای راهبری، سازمان باید ارزیابی کند سامانه مدیریت هلدینگ چگونه از جمعآوری داده، جلسات، مصوبات، اسناد و کنترل دسترسی پشتیبانی میکند. ادامه مسیر، مطالعه «چکلیست دمو و RFP سامانه میهن؛ ۳۵ سؤال برای هلدینگها» و درخواست ارزیابی اولیه است.
مثال سازمانی؛ ساخت نمای واحد برای ۱۲ شرکت زیرمجموعه
فرض کنیم هلدینگی ۱۲ شرکت در سه سبد تولیدی، خدماتی و فناوری دارد. هر شرکت ماهانه فایل متفاوتی ارسال میکند و تهیه گزارش گروه ۱۲ روز زمان میبرد. در جلسه، سه تعریف متفاوت از فروش و دو مبنای متفاوت برای مطالبات مطرح میشود؛ بنابراین مدیران به جای تصمیم درباره عملکرد، درباره اعتبار عددها بحث میکنند.
گروه ابتدا ۶۰ شاخص موجود را بررسی میکند و ۱۸ KPI مدیریتی را برای نمای سطح گروه انتخاب میکند. ۱۰ شاخص میان همه شرکتها مشترکاند، پنج شاخص در سطح سبد تعریف میشوند و هر شرکت حداکثر سه شاخص اختصاصی دارد. برای هر KPI شناسنامه، مالک، منبع و آستانه تعیین میشود.
پایلوت با چهار شرکت اجرا میشود. دادههای مالی از ERP دو شرکت دریافت میشود و دو شرکت دیگر از قالب کنترلشده استفاده میکنند. داشبورد به جای میانگین ساده، شاخصها را با قواعد وزندهی مناسب تجمیع میکند و عملکرد هر شرکت را در برابر هدف خودش، دوره قبل و گروه همتا نشان میدهد.
در اولین چرخه، افت وصول مطالبات در دو شرکت هشدار میگیرد. علتها ثبت، یک اقدام مشترک برای بازنگری اعتبار مشتری و دو اقدام اختصاصی برای شرکتها تصویب میشود. ماه بعد، همان صفحه علاوه بر وضعیت مطالبات، پیشرفت مصوبات و اثر اقدام را نشان میدهد. اکنون نمای واحد فقط یک گزارش نیست؛ بخشی از نظام راهبری گروه است.
جمعبندی؛ نمای واحد، محصول حاکمیت مشترک است
یک هلدینگ ۱۲ شرکتی با جمعکردن فایلها یا خرید ابزار به نمای واحد نمیرسد. ابتدا باید تصمیمهای مورد انتظار، هسته مشترک KPI، تعریفها، منابع، مالکان، قواعد تجمیع و سطوح دسترسی را روشن کند. سپس داشبورد را در لایههای گروه، سبد، شرکت و تحلیل طراحی و آن را به ریتم جلسه و پیگیری مصوبات متصل سازد.
نمای واحد زمانی قابل اعتماد است که عددها قابل ردیابی باشند، مقایسهها زمینه مناسب داشته باشند و هر هشدار مسیر مشخصی برای رسیدگی داشته باشد. فناوری سرعت و مقیاس ایجاد میکند، اما حاکمیت داده و عملکرد است که از داشبورد یک ابزار تصمیمگیری میسازد.
در یک جمله: نمای واحد عملکرد یعنی ۱۲ شرکت با تعریفهای مشترک و دادههای قابل ردیابی گزارش دهند، در عین حال تفاوتهای واقعی کسبوکارشان حفظ شود و هر انحراف مهم به تصمیم و اقدام قابل پیگیری برسد.
سؤالات متداول
داشبورد هلدینگ برای چه سازمانهایی مناسب است؟
برای گروههایی که چند شرکت تابعه دارند، گزارشهایشان دیرهنگام یا غیرقابل مقایسه است و مدیریت برای تصمیمهای سرمایهگذاری، مالی، عملیاتی یا ریسک به تصویر یکپارچه نیاز دارد. پیچیدگی مدل کسبوکار و تعداد منابع داده، ضرورت حاکمیت را بیشتر میکند.
مهمترین پیشنیاز اجرای داشبورد هلدینگ چیست؟
مهمترین پیشنیاز، توافق مدیریتی بر تعریف KPIها، مالکیت داده و تقویم مشترک است. بدون این توافق، تیم BI فقط اختلافهای موجود را در یک ظاهر جدید نمایش میدهد.
چه خطا یا ریسکی باید پیش از شروع کنترل شود؟
شروع از طراحی صفحه پیش از تثبیت تعریفها، تحمیل شاخصهای یکسان به همه شرکتها، استفاده از میانگین و رتبهبندی نامناسب و نبود مسیر اقدام برای هشدارها، مهمترین ریسکها هستند.
برای شروع با دامنه محدود چه گامی پیشنهاد میشود؟
سه تا چهار شرکت نماینده و ۱۰ تا ۱۵ KPI مهم را انتخاب کنید. یک چرخه کامل از دریافت داده تا جلسه و اقدام را اجرا کنید، اختلاف تعریفها و کیفیت داده را اصلاح کنید و سپس الگو را به باقی شرکتها توسعه دهید.


دیدگاهها
نظر یا پرسش خود را درباره این مقاله ثبت کنید.